
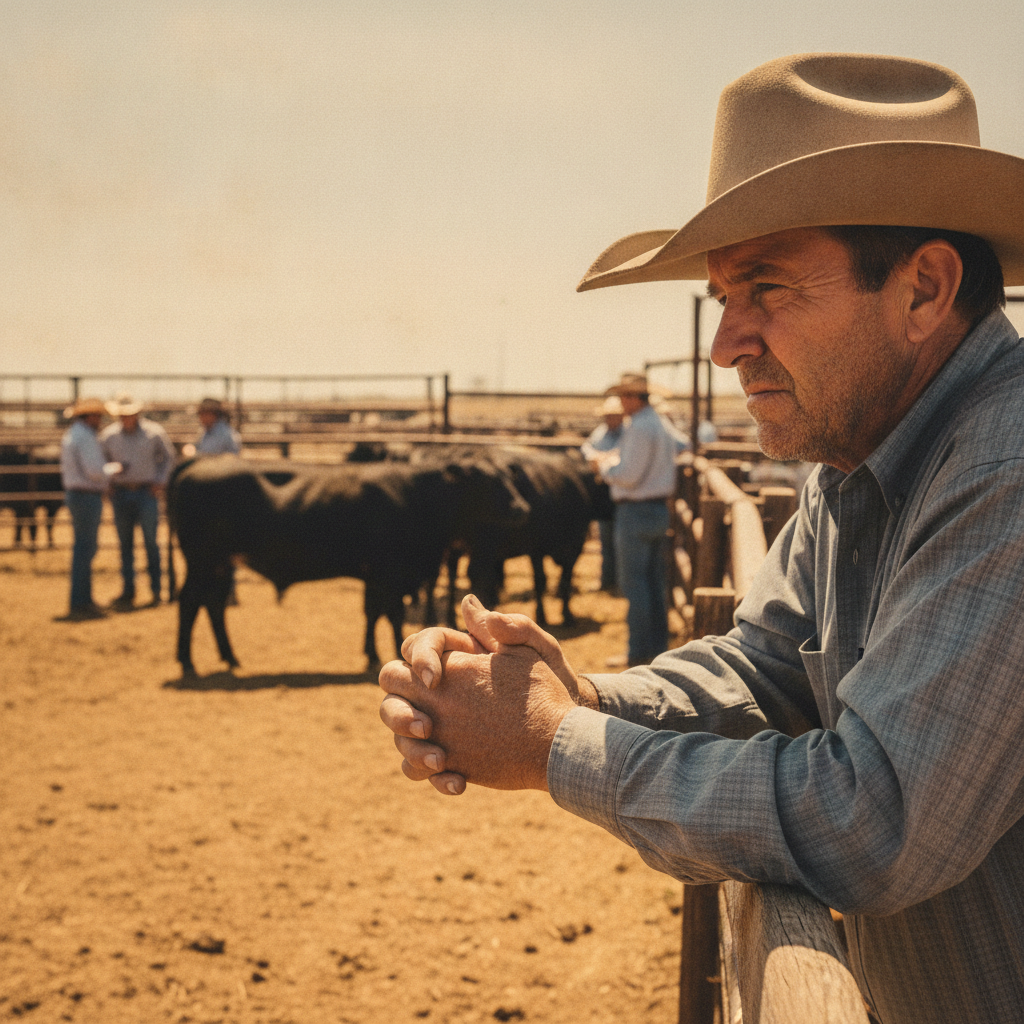
La siccità persistente nel sud-est degli Stati Uniti sta mettendo a dura prova gli allevatori di bovini da carne, costringendoli a prendere decisioni difficili che potrebbero avere ripercussioni sull'offerta a livello locale e, più indirettamente, sul mercato globale. Sebbene l'impatto diretto sull'Europa e sull'Italia sia previsto come minimo, è fondamentale per gli operatori del settore comprendere le dinamiche sottostanti che influenzano la produzione e i costi a livello internazionale.
La Grave Siccità nel Sud-Est Americano: Un Impatto Diretto sulle Scorte Bovine
Il sud-est degli Stati Uniti, una regione chiave per l'allevamento bovino americano, sta affrontando condizioni di siccità "significative" che si protraggono verso l'inverno del 2026. Stati come Arkansas, Mississippi e Kentucky sono particolarmente colpiti. Nell'Arkansas, ad esempio, ben il 96% delle vacche da carne si trova in aree colpite da siccità (D1 o peggiore), con il 73% in siccità estrema o peggiore (D3-D4) e il 23% in siccità eccezionale (D4) a fine ottobre 2026. Similmente, in Mississippi, la quota di vacche da carne in siccità grave o peggiore è balzata dal 18% a fine settembre al 77% a fine ottobre 2026, con il 18% in siccità estrema. Queste cifre mettono in luce una situazione critica che, a livello nazionale, vede circa il 52% delle vacche da carne statunitensi in aree di siccità (D1 o peggiore) al 27 ottobre 2026, con circa un terzo (32%) in siccità grave o peggiore.
Queste condizioni climatiche avverse si traducono in una serie di sfide immediate per i produttori di carne bovina. La scarsità di foraggio e il deterioramento dei pascoli sono evidenti, costringendo gli allevatori a ricorrere all'alimentazione anticipata con fieno e ad affrontare costi più elevati per i mangimi. Alcuni allevatori hanno riferito di aver dovuto ridurre drasticamente le proprie mandrie per mitigare il rischio di esaurimento delle scorte di cibo, con un agricoltore che ha venduto quasi il 25% della sua mandria a causa della difficoltà di coltivare foraggio.
La siccità influenza direttamente due decisioni cruciali per gli allevatori di bovini da carne: le decisioni di scarto (culling) e la ritenzione delle manze (heifer retention). Quando i pascoli scarseggiano e i costi dei mangimi aumentano, gli allevatori sono spesso costretti a scartare più capi del previsto, comprese vacche riproduttrici che altrimenti sarebbero state mantenute per la produzione di vitelli futuri. Contemporaneamente, la ritenzione di manze destinate a ricostituire o espandere la mandria viene ridotta, poiché le risorse limitate impongono di destinare il foraggio disponibile ai capi già produttivi. Questo meccanismo porta a una riduzione delle scorte di bestiame a lungo termine, poiché il ciclo biologico della riproduzione bovina richiede anni per recuperare le perdite.
L'impatto non si limita alla disponibilità di foraggio. Le temperature elevate, spesso associate alla siccità, causano stress da calore negli animali, rallentandone la crescita e la capacità di ingrasso. Un allevatore ha notato perdite di peso significative nei suoi capi in poco tempo a causa delle temperature notturne troppo elevate che impedivano agli animali di raffreddarsi e nutrirsi adeguatamente. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) prevede una diminuzione del 4% della produzione di carne bovina statunitense nell'anno commerciale 2026 rispetto all'anno precedente, a causa della contrazione delle mandrie. Questo si inserisce in un contesto di lungo termine, con gli Stati Uniti che hanno perso circa 4 allevamenti su 10 dal 1978, un processo accelerato dalle siccità e dalla consolidazione del settore.
Le Dinamiche del Mercato Globale e la Resilienza Europea
Nonostante la gravità della situazione nel sud-est degli Stati Uniti, l'impatto diretto sui mercati europei è considerato minimo. L'Unione Europea è un attore significativo nella produzione di carne bovina, con una mandria totale di circa 78 milioni di capi. Attualmente, il mercato della carne bovina dell'UE è caratterizzato da un elevato grado di autosufficienza, intorno al 102%-111%. Ciò significa che la produzione interna è generalmente sufficiente a coprire la domanda dei consumatori europei, limitando la dipendenza dalle importazioni di carne bovina da paesi terzi come gli Stati Uniti. Le importazioni da paesi extra-UE rappresentano circa il 4,4% del totale, e sono spesso regolate da quote tariffarie specifiche.
Tuttavia, la situazione è più complessa per quanto riguarda l'approvvigionamento di mangimi proteici. L'Europa è ampiamente autosufficiente per le fonti di mangime a basso contenuto proteico, come foraggi e cereali, ma importa circa il 74% degli oleaginose e delle colture proteiche utilizzate come mangime ad alto contenuto proteico, con la farina di soia che rimane particolarmente importante. Questa dipendenza strategica rende l'UE vulnerabile alla volatilità dei prezzi delle materie prime agricole globali e a eventuali interruzioni nelle catene di approvvigionamento. Consapevole di ciò, la Commissione Europea ha adottato a luglio 2026 la sua prima Strategia UE per l'Allevamento e un nuovo Piano d'Azione per le Proteine, con l'obiettivo di aumentare la quota di oleaginose e colture proteiche prodotte nell'UE utilizzate nell'alimentazione animale dal 25,8% al 35% entro il 2035.
A livello globale, la contrazione delle mandrie bovine non è un fenomeno isolato agli Stati Uniti. Anche Brasile e Cina, i maggiori produttori mondiali insieme agli USA, stanno affrontando un calo delle loro popolazioni bovine. Il Brasile, ad esempio, dovrebbe vedere la sua mandria diminuire di quasi l'8% nel 2026 rispetto al 2024, mentre la Cina ha registrato un calo di circa il 14% della sua mandria tra il 2024 e il 2026. Questi cali collettivi dei principali produttori globali esercitano una pressione generale sull'offerta di carne bovina mondiale e contribuiscono all'aumento dei prezzi, anche se l'Europa è parzialmente isolata grazie alla sua autosufficienza produttiva.
Il Contesto Italiano: Tra Produzione Locale e Dipendenza dagli Ingrassi
L'Italia, pur essendo il quarto produttore di carne bovina in Europa, con circa 747.210 tonnellate prodotte nel 2022, è caratterizzata da un sistema produttivo altamente specializzato nell'ingrasso. Questo significa che gli allevamenti italiani dipendono in modo significativo dalle importazioni di animali vivi per l'ingrasso (broutard), principalmente da paesi come la Francia (storicamente il principale fornitore), la Polonia e l'Austria. Nel 2012, il 40% degli animali macellati in Italia proveniva da importazioni di bestiame magro, ingrassato poi sul territorio nazionale.
Per quanto riguarda la carne bovina, l'Italia è un importatore netto. Nel 2024, ha importato circa 2,39 miliardi di dollari di carne bovina, diventando il secondo maggiore importatore mondiale, con Polonia, Francia e Paesi Bassi come principali fornitori. I consumatori italiani mostrano una chiara preferenza per carni tenere e di colore chiaro, tipicamente i "vitelloni" (giovani bovini macellati tra i 16 e i 22 mesi), che rappresentano circa il 66% della produzione italiana.
Le siccità negli Stati Uniti e le conseguenti pressioni sui prezzi dei mangimi a livello globale possono avere un impatto indiretto, ma non trascurabile, anche sugli allevatori italiani. Sebbene la carne bovina americana non sia una voce significativa nelle importazioni italiane, i prezzi globali di materie prime come mais e soia, fondamentali per l'alimentazione del bestiame, sono interconnessi. Un aumento dei costi dei mangimi a livello internazionale può ripercuotersi anche sui mercati europei, aumentando i costi di produzione per gli allevatori italiani che acquistano mangimi, sia prodotti localmente che importati.
Cosa Significa per gli Allevatori Italiani: Strategie e Prospettive
Per gli allevatori italiani, la notizia della siccità nel sud-est americano, sebbene geograficamente distante, serve da promemoria della interconnessione dei mercati globali e della vulnerabilità del settore zootecnico agli shock climatici e alla volatilità dei prezzi delle materie prime. Ecco alcuni punti chiave da considerare:
- Monitoraggio dei Prezzi dei Mangimi: È fondamentale continuare a monitorare attentamente i prezzi globali di mais, soia e altri cereali. Anche se la carne bovina americana non è direttamente rilevante, le dinamiche di offerta e domanda di queste materie prime possono influenzare i costi di produzione negli allevamenti italiani.
- Gestione della Mandria e Pianificazione: Una gestione prudente della mandria, ottimizzando l'efficienza alimentare e valutando strategie di scarto e ritenzione basate sulle proprie disponibilità di foraggio e sulle previsioni dei costi, è sempre più importante.
- Diversificazione delle Fonti di Approvvigionamento: La dipendenza dell'UE dalle importazioni di proteine per i mangimi suggerisce che gli allevatori dovrebbero considerare, laddove possibile, la diversificazione delle fonti e l'ottimizzazione dell'uso di foraggi locali. Gli sforzi dell'UE per aumentare l'autosufficienza in proteine per mangimi potrebbero offrire nuove opportunità in futuro.
- Efficienza e Resilienza: Investire in pratiche di allevamento più efficienti e resilienti ai cambiamenti climatici, come la gestione sostenibile dei pascoli e l'ottimizzazione delle risorse idriche, può aiutare a mitigare i rischi futuri.
- Qualità e Origine: La preferenza dei consumatori italiani per i "vitelloni" e la carne di qualità offre una nicchia di mercato che gli allevatori locali possono valorizzare, enfatizzando l'origine e le caratteristiche distintive del prodotto italiano.